Ohne Steuer wetten: Welche Anbieter den Abzug tragen – und welchen Preis sie dafür nehmen
 Available in US
Stand: 9. November 2026. Die Erlaubnisangaben stammen aus der Whitelist der Gemeinsamen Glücksspielbehörde der Länder, Stand der Liste 2. Oktober 2026.
Die Suche nach einem Wettanbieter ohne Steuer beginnt mit einer richtigen Beobachtung und endet meistens in einer falschen Schlussfolgerung. Richtig ist: Auf dem Wettschein steht die Sportwettensteuer nicht. Falsch ist: dass die Wette deshalb steuerfrei wäre. Wer die 5,3 % bezahlt, entscheidet nicht der Gesetzgeber, sondern der Veranstalter der Wette — schulden tut sie immer der Anbieter, und wie er sie ausgleicht, bleibt seine Sache. Manche tragen sie. Manche ziehen sie vom Gewinn ab. Manche schlagen sie auf die Quote. Und manche werben mit „0 % Wettsteuer“ und rechnen den Abschlag an einer Stelle ein, die der Kunde erst auf dem Wettschein sieht.
Das ist der Punkt, an dem diese Seite anfängt. Nicht bei der Frage, welcher Anbieter das schönere Versprechen druckt, sondern bei der Frage, was jeder Weg für den kostet, der darauf wettet. Denn die Steuer verschwindet nirgends. Sie wechselt nur die Seite des Wettscheins.
Die Rechtslage in Deutschland: Die Steuer schuldet der Anbieter, nicht der Spielende
Wer auf die Idee kommt, man könne um die Steuer herumkommen, indem man den richtigen Anbieter aussucht, hat eine Steuerart mit einem Verbot verwechselt. Die Sportwettensteuer nach §§ 16 bis 25 des Rennwett- und Lotteriegesetzes trifft den Veranstalter der Wette, nicht den, der sie abschließt. Sie wird auf die Bemessungsgrundlage „Einsatz, der um die Steuer selbst vermindert ist“ erhoben und beträgt 5,3 % davon. Umgerechnet auf den Betrag, der tatsächlich vom Konto des Wettenden abgeht, sind das rund 5,03 % — gerechnet als 5,3 geteilt durch 105,3.
Dieser Unterschied ist keine Haarspalterei. Er entscheidet, welche Zahl in einem Satz stehen darf. Wer „5,3 % vom Einsatz“ schreibt, gibt eine Quote weiter, die der Gesetzgeber nicht kennt. Wer „5,3 % des um die Steuer verminderten Einsatzes“ schreibt, hat den Normalfall erwischt. Und wer beim Lesen einer Werbebotschaft prüfen will, ob sie rechnet oder nur klingt, braucht genau diese Unterscheidung.
Wer sie einnimmt und wer sie kontrolliert
Eingezogen wird die Sportwettensteuer vom Finanzamt. Die Gemeinsame Glücksspielbehörde der Länder mit Sitz in Halle (Saale) hat mit der Steuer nichts zu tun; sie erteilt nach dem GlüStV 2021, in Kraft seit dem 1. Juli 2021, die bundesweite Erlaubnis für Sportwetten im Internet und überwacht die Anbieter. Schulden heißt übrigens nicht gleich zahlen: Die Steuer fällt auch bei unerlaubten Anbietern an. Eine entrichtete Steuer ist deshalb kein Nachweis für eine Erlaubnis. Nur eine Eintragung in der Whitelist ist einer.
Erhoben wird die Abgabe seit dem 1. Juli 2012. Ihre Entwicklung erzählt einiges darüber, wie wichtig dieses Feld dem Fiskus geworden ist: 2013 brachte die Sportwettensteuer 189 Millionen Euro, 2023 waren es 409 Millionen Euro — trotz eines Rückgangs von 5,2 % gegenüber dem Vorjahr und trotz eines Abstands von 116,8 % zu zehn Jahren zuvor. Zusammen mit den übrigen Glücksspielsteuern kam der Staat 2023 auf rund 2,48 Milliarden Euro, wovon die Lotteriesteuer mit etwa 1,77 Milliarden Euro rund 71 % ausmachte.
Der Whitelist-Test statt der Werbezeile
Ob ein Anbieter überhaupt in Deutschland Sportwetten anbieten darf, beantwortet ausschließlich die Whitelist nach § 9 Abs. 8 GlüStV. Der Stand vom 2. Oktober 2026 zählt 30 Einträge: 27 Inhaber mit einer Erlaubnis für Sportwetten, davon zwei auch für Pferdewetten, und drei Inhaber, die nur Pferdewetten anbieten dürfen. Eine Erstgenehmigung läuft fünf Jahre; die Liste zeigt nur Erteilungsdaten und nie ein Enddatum.
Daraus folgt etwas, das in jedem Anbietervergleich dieser Art überlesen wird. Eine .de-Adresse beweist gar nichts. Und eine Erlaubnis für virtuelle Automatenspiele sagt über Sportwetten nichts — es sind getrennte Genehmigungen mit getrennten Regeln, und nur die Domain, die unter der Sporterlaubnis gelistet ist, darf Sportwetten annehmen. Wer ein Spielangebot eines Anbieters nutzt, verlässt den Bereich, für den die Sporterlaubnis gilt.
Was erlaubt ist und was nicht — und warum das den Steuerstreit verschiebt
Fixquotewetten nach § 21 Abs. 1 GlüStV sind auf den Ausgang eines Ereignisses oder eines Abschnitts davon sowie auf Vorkommnisse darin möglich, als Einzel- oder Kombinationswette, und nur in den Wetttypen des zugelassenen Sportwettprogramms nach § 21 Abs. 5. Livewetten sind nach § 21 Abs. 4 stark beschnitten: Während eines laufenden Ereignisses geht es nur auf das Endergebnis oder auf das nächste Tor, den nächsten Satz oder ein vergleichbares Vorkommnis in Sportarten, in denen solche Ereignisse selten sind. Das nächste Tor im Fußball ist erlaubt, der nächste Satz im Tennis auch, der nächste Punkt im Tennis oder der nächste Korb im Basketball nicht. Ausgeschlossen sind Veranstaltungen, an denen überwiegend Minderjährige oder Amateure teilnehmen — in der Behördenpraxis gilt Fußball unterhalb der 3. Liga als Amateursport —, außerdem manipulationsanfällige Wetten und Wetten auf Regelverstöße oder deren Sanktionierung. Auf soziale oder politische Ereignisse darf nicht gewettet werden. E-Sport ist nach Angaben der Behörde nicht möglich, weil E-Sport nicht als Sport anerkannt ist.
Diese Liste hat mit der Steuer zunächst nichts zu tun. Sie hat mit ihr zu tun, sobald jemand vorgibt, ohne deutschen Steuer- und Aufsichtsrahmen das bessere Produkt zu liefern. Wer sich eine Livewette auf den nächsten Punkt im Tennis wünscht oder auf ein Kreisligaspiel setzen will, findet das nicht bei einem erlaubten Anbieter, der die Steuer trägt, sondern nur dort, wo es keine Sporterlaubnis gibt — und mit ihr keine Whitelist, kein OASIS, kein LUGAS und keinen deutschen Rechtsweg.
Was die Steuer die Wettenden kostet — und was „0 %“ daran ändert
Der Steuersatz ist eine Zahl. Der Preis, der beim wettenden Menschen ankommt, ist eine Formel. Wer 100 € einsetzt, zahlt nicht in jedem Fall dieselben 5,03 %. Es hängt davon ab, an welcher Stelle der Anbieter die Steuer einbaut, und die vier möglichen Stellen sind nicht gleich teuer.
Vier Wege, und welcher am teuersten ist
Wird die Steuer zusätzlich ausgewiesen, steht auf dem Wettschein neben dem Einsatz ein Posten für die Abgabe. Der Einsatz bleibt vollständig Wettenwert, der Wettende zahlt aber mehr, als er als Riskio vorgesehen hatte. Genau dieses Modell beschreibt Wettarena: Neben dem Wetteinsatz und der gesondert ausgewiesenen Steuer fallen laut den spielrelevanten Informationen keine weiteren Kosten für die Teilnahme an einer Sportwette an — die Abgabe bemisst sich dort mit 5,3 % des Spieleinsatzes inklusive Steuer. Diese Formulierung ist präzise, und sie ist der Grund, warum sie sich so selten in Werbetexten wiederfindet.
Interwetten wählt den umgekehrten Weg und sagt es auch. Nach Abschnitt G.8 der Allgemeinen Geschäftsbedingungen trägt Interwetten die Sportwettensteuer nach dem Rennwett- und Lotteriegesetz; zum Ausgleich wird bei Wetten ein Quotenabschlag von 5,3 % vorgenommen. Vom Einsatz wird nach diesen Bedingungen nichts abgezogen. Im Gewinnfall sinken aber die Auszahlungsquote und mit ihr der Wettgewinn um 5,3 %, ausgeklammert bleiben Gewinne aus Cash Out.
Ein Rechenbeispiel, das die Größenordnung zeigt
Nehmen wir eine Einzelwette von 100 € zu einer Quote von 2,00 — ausdrücklich als Beispiel, nicht als irgendwo notierte Quote. Bei einem Quotenabschlag von 5,3 % sinkt die effektive Quote von 2,00 auf 1,894. Der Einsatz bleibt 100 €, die Auszahlung im Gewinnfall fällt von 200 € auf 189,40 €. Die Steuerlast liegt damit bei rund 10,60 €, und das sind gemessen am Einsatz etwa 10,6 %.
Bei einem Aufschlag von 5,03 % auf den gezahlten Betrag verschiebt sich dasselbe Bild. Wer 100 € tatsächlich vom Konto abbuchen lässt und davon 95,21 € auf den eigentlichen Einsatz entfallen, kommt bei einer Quote von 2,00 auf 190,42 € Auszahlung; wer den Einsatz auf volle 100 € aufstockt, also 105,03 € zahlt, bekommt 200 € ausgezahlt und trägt 5,03 € Steuer, gerechnet auf den eingezahlten Betrag.
Der Bandbreitenwert ist der Punkt: Je nach Modell liegt die Belastung zwischen etwa 5 % und rund 10,6 % des Einsatzes — unter der Annahme, dass nur die 100 € Einsatz im Spiel sind und die Wette gewonnen wird. Der untere und der obere Wert gehören zu unterschiedlichen Verfahren, nicht zu unterschiedlichen Sätzen. Wer über einen „steuerfreien“ Anbieter liest, ohne das Verfahren zu kennen, liest eine Zahl ohne Bedingung.
Warum der Unterschied zwischen den Modellen wächst, wenn die Quote steigt
Der Quotenabschlag ist keine konstante Belastung, sondern eine, die mit dem Wettwert skaliert. Auf einer Quote von 1,20 frisst der Abschlag von 5,3 % gut einen Viertel der Marge, die die Wette überhaupt abwirft. Auf einer Quote von 2,00 skaliert er mit demselben Prozentsatz, trifft aber einen größeren absoluten Gewinn — und genau deshalb steht in den Bedingungen von Interwetten eine Regel, die ohne diese Rechnung zusammenhanglos wirkt: Nach den Allgemeinen Geschäftsbedingungen ist es dort nicht möglich, Wetten mit einer Quote unter 1,10 als Einzelwette zu platzieren. Tipps mit niedrigeren Quoten müssen als Kombi- oder Systemwetten gespielt werden.
Diese Mindestquote ist der ehrlichste Satz im ganzen Steuerstreit. Wer den Abschlag über die Quote einzieht, kann sehr kurze Quoten nicht durchlassen, weil der verbleibende Rest für beide Seiten sinnlos wird. Der Wettende bekommt also nicht nur eine niedrigere Auszahlung, sondern auch ein eingeschränktes Wettprogramm in genau dem Bereich, in dem er sein Geld klein und sicher parken wollte. Das ist der Preis der Variante, die in der Werbung am saubersten klingt.
Die Steuer auf dem Wettschein: Betway zeigt, wie es praktisch aussieht
Wer wissen will, wie ein Anbieter die Steuer behandelt, muss nicht die Startseite lesen, sondern den letzten Schritt vor dem Absenden. Betway führt die Wettsteuer im abschließenden Prüfschritt des Wettscheins als eigenen Posten neben den ausgewählten Spielen und dem jeweiligen Wettsystem. Das ist eine gute Angewohnheit, denn sie macht die Steuer sichtbar, bevor sie Geld kostet — nicht erst im Nachhinein in einer Gutschrift.
Was „0 % Wettsteuer“ in der Werbung heißt — und was es nicht heißt
Winamax wirbt auf seiner Website mit dem Slogan „0% Wettsteuer und die besten Quoten“. ODDSET erklärt, weder den Einsatz noch den Gewinn der Spielenden mit einem Steuerabzug zu belegen; Gewinne würden auf den kompletten Einsatz ohne jeden Abzug ausbezahlt.
Beide Sätze sind zulässige Beschreibungen eines Geschäftsmodells. Keiner von ihnen sagt, dass die Steuer nicht existiert. Wer den Abzug nicht auf dem Wettschein zeigt, kann ihn im Preis verrechnet haben, in der Quote, in der Marge — oder er trägt ihn wirklich. Von außen ist das nicht unterscheidbar, und es ist auch nicht der Punkt. Der Punkt ist, dass „0 %“ eine Aussage über die Rechnung des Anbieters ist, nicht über den Vorteil der Wette. Ein Nullprozentsatz auf ein schlechtes Programm bleibt ein schlechtes Programm, nur ohne sichtbaren Steuerposten.
Und eine Kleinigkeit, die in dieser Debatte regelmäßig untergeht: Ob ein Anbieter die Steuer trägt oder weitergibt, entscheidet er selbst. Das GlüStV 2021 enthält keine Vorschrift, die den Steuerweg vorschreibt, ebenso wenig wie eine, die einen Sportwettenbonus deckelt. Beträge, Umsatzbedingungen und Mindestquoten stehen ausschließlich in den Bedingungen des jeweiligen Anbieters. Wer eine Angabe über einen Anbieter machen will, kann sie nur aus dessen eigenen Regeln belegen — nicht aus einer allgemeinen Erwartung daran, wie Buchmacher so etwas handhaben.
Die Formel hinter dem Steuerabschlag: Was von Gewinn und Quote übrig bleibt
Zwei Rechnungen beherrschen dieses Thema, und beide werden in Werbetexten systematisch umgangen. Die erste betrifft den Gewinn, die zweite den Quotenschlüssel des Marktes.
Der Gewinn unter Quotenabschlag
Sportingbet nennt in seinen Wettregeln eine Steuer von „5 % des Wetteinsatzes“ nach § 17 des Rennwett- und Lotteriegesetzes; bei gewonnenen Wetten behält das Unternehmen 5 % des Bruttogewinns — also des Einsatzes multipliziert mit der Quote — vom Gewinn ein. Die Formulierung ist aufschlussreich, weil sie den Steuersatz in der Sprache des Gesetzes wiedergibt und daneben die tatsächliche Einbehaltung anders benennt. Wer die Bedingungen liest, findet dort also zwei Zahlen, die nicht dieselbe Bezugsgröße haben: eine für die Steuer, eine für den Einbehalt.
Interwetten sagt dasselbe für sich, nur mit 5,3 %. Die Lehre für den Wettenden ist in beiden Fällen identisch. Ein Bruttogewinn ist nicht das Geld, das ankommt. Zwischen Wettschein und Konto steht eine Zeile, und diese Zeile ist bei kurzen Quoten relativ schwerer als bei langen — weshalb ein niedriger Quotenschlüssel und ein Steuerabschlag zusammen genommen mehr kosten als jeder Baustein für sich.
Der Quotenschlüssel des Marktes
Die zweite Rechnung ist die des Marktes selbst, und sie taucht in der Steuerdebatte viel zu selten auf. Der Quotenschlüssel einer Wette ohne Remis-Option — die klassische Zweiweg-Wette auf Sieg oder Niederlage — ergibt sich aus eins geteilt durch die Summe der Kehrwerte der angebotenen Quoten über alle Ausgänge. Der Rest bis 100 % ist die Marge des Anbieters.
Nehmen wir ein Beispiel mit zwei Quoten von je 1,90. Die Kehrwerte sind 1 geteilt durch 1,90, also jeweils rund 0,5263; die Summe liegt bei etwa 1,0526, der Quotenschlüssel damit bei rund 95 %, die Marge bei rund 5 %. Auf jeden Euro, der auf diesem Markt umgesetzt wird, behält der Buchmacher im Durchschnitt etwa fünf Cent — und zwar bevor irgendeine Steuerfrage gestellt ist. Ein Quotenabschlag von 5,3 % auf die Auszahlungssumme kommt obendrauf.
Das ist der eigentliche Grund, warum der Steuerstreit die falsche Schlacht ist. Fünf Prozent Marge sind in diesem Markt üblich, und ein Steuerweg, der weitere fünf Prozent kostet, verdoppelt die Belastung eines einzelnen Wettscheins — aber er tut es nicht linear über alle Quoten hinweg. Die Marge wächst in Prozentpunkten, die Steuerlast in absoluten Beträgen. Wer beide Zahlen nebeneinanderlegt, hört auf, nach dem einen Anbieter ohne Steuer zu suchen, und beginnt, den Quotenschlüssel zu vergleichen, weil dieser Vergleich jede Wette betrifft und nicht nur die günstigste Konstellation.
Spielerschutz: Warum die Steuerzeile nichts am Verlustrisiko ändert
Es gibt einen Satz, den man über jede Werbeaussage zum Steuervorteil legen kann: Er berührt den Spielerschutz nicht. Die 5,3 % ändern die Wahrscheinlichkeit, mit der eine Wette aufgeht, um keinen einzigen Basispunkt. Wer wegen eines beworbenen Nullprozentsatzes glaubt, an einem risikolosen Angebot teilzunehmen, hat eine Kostenfrage mit einer Gewinnaussicht verwechselt.
Die Regel, die im erlaubten Markt für alle gilt
Ein Anbieter mit deutscher Sporterlaubnis kann sich von den Schutzregeln des GlüStV 2021 nicht freikaufen, und keine Steuerwerbung ändert das. Die Teilnahme ist ab 18 Jahren möglich. Ein Konto pro Anbieter ist die Regel, und es muss vollständig verifiziert sein; vor dem Abschluss der Verifizierung darf ein Anbieter höchstens 72 Stunden Spiel erlauben, mit einem Einzahlungslimit von 100 € und ohne Auszahlungen.
Das Einzahlungslimit nach § 6c Abs. 1 GlüStV liegt standardmäßig bei 1.000 € pro Kalendermonat und gilt über alle Anbieter hinweg; durchgesetzt wird es über die LUGAS-Limitdatei. Ein Anbieter, dessen Erlaubnis es vorsieht, darf für eine einzelne Person ein höheres Limit setzen — bis 10.000 €, und zwischen 10.000 € und 30.000 € für höchstens 1 % seiner aktiven Spielenden —, aber nur bei nachweisbarer wirtschaftlicher Leistungsfähigkeit; eine Selbstauskunft genügt nicht. Eine Absenkung wirkt sofort, eine Erhöhung erst nach sieben Tagen.
Dazu kommt das Verbot des Parallelspiels nach § 6h GlüStV über die Aktivitätsdatei. OASIS nach §§ 8 und 8a ist das bundesweite Sperrsystem, das bei Registrierung und Login abgeglichen wird; eine Selbstsperre dauert mindestens drei Monate, wenn die spielende Person einen Zeitraum nennt, andernfalls mindestens ein Jahr. Der Panikbutton nach § 6i Abs. 3 löst eine sofortige 24-Stunden-Sperre aus.
Wo das Steuerversprechen auf die Schutzarchitektur trifft
Wichtig ist die Verbindung: Anbieter ohne deutsche Erlaubnis sind weder an OASIS noch an LUGAS angeschlossen. Das ist keine Nebenbemerkung, sondern der eigentliche Preis des Steuervorteils, den solche Seiten bewerben. Auf einem Markt ohne deutschen Rahmen existiert das monatliche Einzahlungslimit nicht, es gibt keine Abfrage im Sperrsystem und keinen deutschen Rechtsweg, wenn eine Auszahlung ausbleibt.
Die erlaubte Seite hat ihre eigenen Unannehmlichkeiten — 1.000 € Standardlimit, beschnittene Live-Märkte, vollständige Verifizierung, Zahlungen nur über ein eigenes Konto. Wer diese Liste als Nachteil liest, hat den Vergleich richtig verstanden. Es ist ein Tausch, kein Geschenk, und die Steuerzeile ist der Teil des Tauschs, über den am lautesten geredet wird, weil er sich am besten bewerben lässt.
Zahlungen: Nur eigene Konten, und was das für Krypto bedeutet
Nach § 6b Abs. 4 GlüStV sind Ein- und Auszahlungen nur von einem Zahlungskonto im eigenen Namen bei einem nach dem Geldwäschegesetz verpflichteten Institut erlaubt; anonyme Zahlungsmittel sind nicht zugelassen. Das ist der Mechanismus, der Krypto und anonyme Prepaid-Karten aus dem erlaubten deutschen Sportwettenmarkt heraushält — nicht eine einzelne Hausregel, sondern die Erlaubnisbedingung selbst.
Die Guthaben der Spielenden liegen auf einem treuhänderisch geführten, insolvenzgeschützten Konto. Wird ein Konto geschlossen, ist das Guthaben innerhalb von fünf Werktagen ohne Gebühren auszuzahlen (§ 6b Abs. 6-7). Auch das ist Teil des Preises: Der legale Rahmen nimmt dem Wettenden ein Stück Bequemlichkeit und gibt ihm im Gegenzug einen Anspruch, den er auf einer Seite ohne Erlaubnis nicht hat.
Wer sein Einzahlungslimit kennen will, findet es nicht in der Werbung, sondern im eigenen Kontobereich; wer wissen will, ob ein Anbieter erlaubt ist, in der Whitelist der Gemeinsamen Glücksspielbehörde der Länder. Beide Auskünfte sind kostenlos und dauern zwei Minuten.
Der Vergleich: Zehn erlaubte Anbieter und ihr Umgang mit der Steuer
Die zehn Wettanbieter, die im Folgenden besprochen werden, eint ein Merkmal, das die meisten ihrer Konkurrenten nicht vorweisen können: Ihr Sportangebot steht auf der Whitelist der Gemeinsamen Glücksspielbehörde der Länder, Stand der Liste 2. Oktober 2026. Damit ist geklärt, wem die Steuer formal gehört — und offen bleibt, wie jeder Einzelne sie verrechnet. Genau darin unterscheiden sie sich voneinander, und genau das ist der Vergleich, der sich lohnt.
panorami
| Anbieter | Whitelist-Status und Inhaber der Erlaubnis | Sporterlaubnis seit |
|---|---|---|
| 888sport | Sportwetten-Erlaubnis, Inhaberin 888 Germany Limited | 30.06.2021 |
| Betano | Sportwetten-Erlaubnis, Inhaberin Betkick Sportsbetting Limited | 19.02.2021 |
| Tiptorro | Sportwetten-Erlaubnis, Inhaberin Torro Tec Limited | 30.06.2021 |
| LeoVegas | Sportwetten-Erlaubnis, Inhaberin LVSports Limited | 21.10.2024 |
| AdmiralBet | Sportwetten-Erlaubnis, Inhaberin Greentube Betting Malta Limited | 09.10.2020 |
| bpremium | Sportwetten-Erlaubnis, Inhaberin Ladbrokes (Deutschland) Limited | 09.10.2020 |
| NEO.bet | Sportwetten-Erlaubnis, Inhaberin Greenvest Betting Limited | 09.10.2020 |
| Sportingbet | Sportwetten-Erlaubnis, Inhaberin Sportingbet (Deutschland) Limited | 09.10.2020 |
| Sportwetten.de | Sportwetten-Erlaubnis, Inhaberin NetX Betting Limited | 19.11.2020 |
| bwin | Sportwetten-Erlaubnis, Inhaberin bwin (Deutschland) Limited | 09.10.2020 |
Die Spalte mit den Erteilungsdaten ist die aussagekräftigste des ganzen Vergleichs, und sie sagt nichts über Wettsteuer. Sie sagt, wie lange ein Anbieter schon im regulierten Markt arbeitet. Sieben der zehn Häuser haben ihre Sporterlaubnis bereits 2020 oder Anfang 2021 erhalten, also in der Startphase des GlüStV 2021 und teils noch davor. LeoVegas steht mit dem 21.10.2024 allein am anderen Ende: Wer den Anbieter nach seiner Erlaubnis beurteilt, beurteilt ein Haus, das erst seit knapp zwei Jahren im regulierten deutschen Sportwettmarkt mitspielt — und das erklärt, warum sein Sportangebot schmaler wirkt als das der alten Garde.
Inhaber und Domain fallen auseinander, und zwar bei fast allen. Im Vergleich zur Domain ist der Name des Erlaubnisinhabers das ehrlichere Datum, weil er die Gesellschaft benennt, die tatsächlich für die Erlaubnis haftet. Ein Vergleich, der nur Markennamen nennt, unterschlägt diese Ebene. Die drei Einträge mit einer Erlaubnis für virtuelle Automatenspiele neben dem Sportwettenangebot — LeoVegas seit dem 27.02.2023, AdmiralBet seit dem 28.09.2022, und bei einigen weiteren finden sich Folgeerlaubnisse für Slot-Angebote — sind getrennte Genehmigungen mit getrennten Regeln. Sie sind kein Beleg für ein Sportwettenangebot unter derselben Domain und schon gar nicht für die Steuerbehandlung des Sportwettenprodukts.
Die Whitelist führt nur Erteilungs- und kein Enddatum. Wer also in einem Vergleich liest, eine Erlaubnis laufe bis zu einem bestimmten Tag, liest etwas, das die Behörde selbst nicht behauptet. Eine Erstgenehmigung läuft fünf Jahre; was danach passiert, steht in der jeweils aktuellen Liste und nicht in einer älteren Ausgabe eines Anbietervergleichs.
Grundlagen: Wie die Steuer auf Einsatz, Quote oder Gewinn umgelegt wird
Wer die Steuer umlegen will, hat drei Angriffspunkte: den Einsatz, die Quote, den Gewinn. Alle drei enden beim selben Wettenden, aber sie treffen ihn unterschiedlich hart — und dieser Abschnitt ordnet die Mechanik so, wie sie auf einen Wettschein trifft.
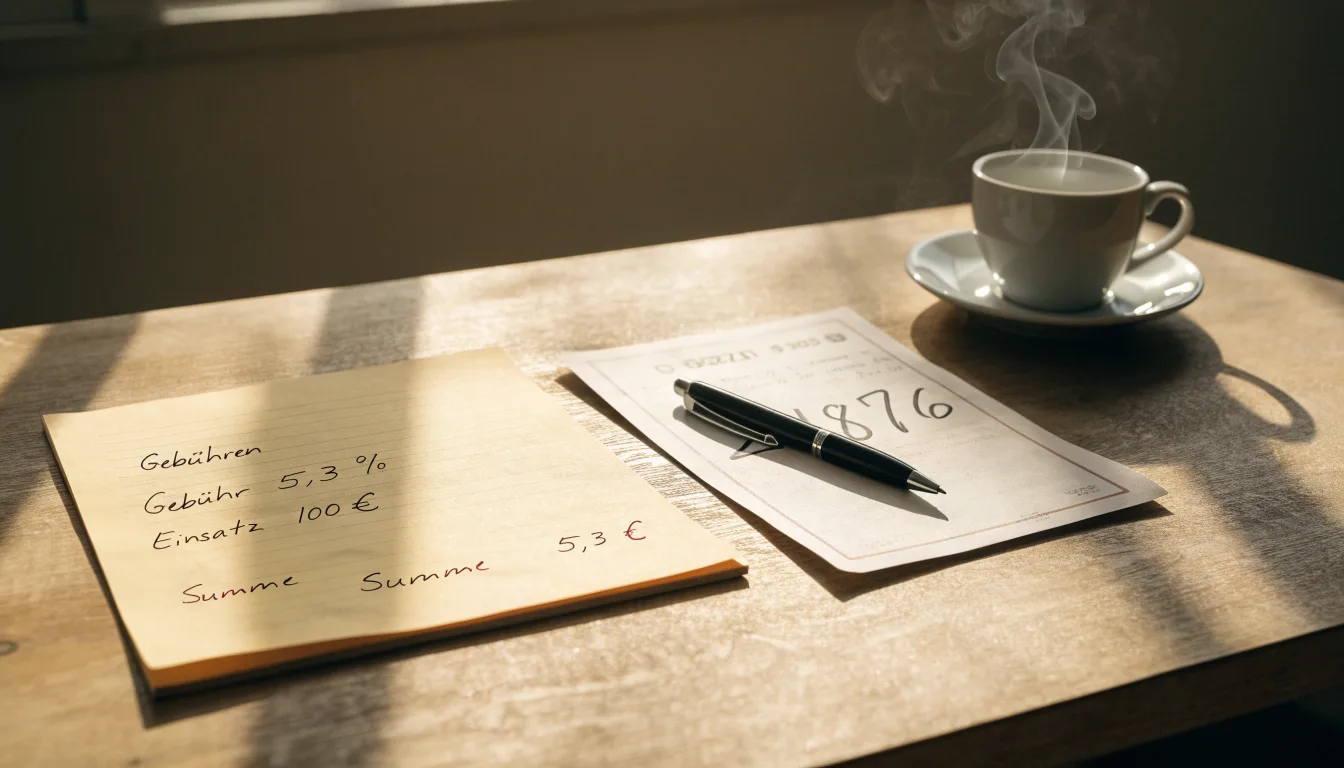
Drei Angriffspunkte und ihre Wirkung
Der Einsatz ist der ehrlichste Ort, aber der einzige, an dem der Wettende die Steuer sofort und vollständig sieht. Wird die Steuer beim Einsatz ausgewiesen, steht der volle Einsatz als Wettenwert zur Verfügung, und die Abgabe erscheint als eigener Posten. Wettarena macht das laut seinen spielrelevanten Informationen genau so: Neben dem Wetteinsatz und der gesondert ausgewiesenen Steuer fallen keine weiteren Kosten an, die Abgabe bemisst sich mit 5,3 % des Spieleinsatzes inklusive Steuer.
Die Quote ist der unauffälligste Ort. Ein Abschlag von 5,3 % auf die Auszahlungsquote reduziert jeden Gewinn um denselben Anteil, und der Wettende merkt es nicht an einer Zeile im Wettschein, sondern am Ende an einem kleineren Betrag — bei Interwetten ausdrücklich mit Ausnahme der Cash-Out-Gewinne. Der Gewinn wiederum lässt sich in einem Schritt abziehen, etwa indem ein Prozentsatz des Bruttogewinns einbehalten wird, so wie Sportingbet es in seinen Wettregeln beschreibt.
Für die Praxis heißt das: Der Ort, an dem ein Anbieter die Steuer verrechnet, entscheidet darüber, ob der Wettende sie sehen kann. Eine Steuerzeile auf dem Wettschein ist unbequem und fair. Ein Quotenabschlag in den Bedingungen ist bequem und unsichtbar. Beides ist erlaubt, weil beides die Entscheidung des Anbieters ist.
Warum kleine Einsätze von den Modellen unterschiedlich betroffen sind
Wer selten und klein wettet, zahlt bei einer Steuerzeile weniger insgesamt, weil der Einsatz klein ist — er sieht die Abgabe aber jedes Mal. Wer viel wettet, spürt den Quotenabschlag stärker, weil er in jedem einzelnen Gewinn steckt und sich mit der Zahl der Wetten summiert. Bei einem Nullprozentsatz-Zusatzversprechen wie dem von Lottoanbieter ODDSET oder der Werbung von Winamax mit „0% Wettsteuer und die besten Quoten“ ist die Rechnung von außen nicht nachvollziehbar — und genau deshalb ist sie in der Werbung so beliebt.
Die Konsequenz ist unbequem und einfach: Der Steuerweg lässt sich nicht aus dem Marketing ableiten, sondern nur aus den Wettregeln. Wer sich diese zehn Minuten nimmt, findet dort eine Zahl und eine Bezugsgröße. Wer sie sich nicht nimmt, findet eine Null und eine Quote.
Der Steuerstreit um unerlaubte Anbieter
Es gibt einen weiteren Kostenpunkt, der mit dem eigenen Wettschein nichts zu tun hat und deshalb in Steuerdebatten meist fehlt. Der Bundesgerichtshof hat dem Europäischen Gerichtshof am 25. Juli 2024 (Az. I ZR 90/23) die Frage vorgelegt, ob die Dienstleistungsfreiheit der Nichtigkeit von Sportwettenverträgen entgegensteht; der Kläger fordert von Tipico mehr als 3.700 € Verluste aus Sportwetten der Jahre 2013 bis 2018 zurück. In seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24, Tipico) hält Generalanwalt Nicholas Emiliou es grundsätzlich für möglich, unlizenzierte Sportwettenanbieter zur Rückzahlung verlorener Einsätze zu verpflichten; eine Ausnahme soll gelten, wenn Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen.
Daraus folgt kein Anspruch für irgendjemanden. Es folgt aber ein Bild davon, wie der Streit um den unerlaubten Markt aussieht: Zivilgerichte haben in mehreren Fällen Anbieter ohne deutsche Erlaubnis zur Rückzahlung von Einsätzen verurteilt, und die Frage liegt nun in Luxemburg. Wer heute bei einer Seite ohne deutsche Erlaubnis setzt, setzt also nicht nur ohne Schutzsystem, sondern auch in einer Rechtslage, die sich bewegt.
Eine Werbung mit „ohne Steuer“ macht eine Website übrigens nicht unerlaubt — die fehlende Erlaubnis macht sie unerlaubt. Das Anbieten von Sportwetten an Menschen in Deutschland ohne deutsche Erlaubnis ist unerlaubtes Glücksspiel nach § 4 Abs. 1 GlüStV. Eine Curaçao-, Anjouan- oder Malta-Lizenz hat in Deutschland keine Bedeutung. Die Behörde warnt Verbraucherinnen und Verbraucher ausdrücklich vor der Teilnahme an illegalen Angeboten und nannte dabei am 17. September 2026 namentlich einen Anbieter. Strafrechtlich ist das Veranstalten nach § 284 StGB mit bis zu zwei Jahren Freiheitsstrafe oder Geldstrafe belegt, die Werbung mit bis zu einem Jahr; die Teilnahme nach § 285 StGB mit bis zu sechs Monaten oder Geldstrafe. Verfolgungen einzelner Spielender sind nicht belegt — daraus wird aber keine Freigabe, und ein Drama ist daraus ebenso wenig zu machen. Die Durchsetzung läuft über Untersagungsverfügungen sowie Zahlungs- und Netzwerkblockaden nach § 9 GlüStV.
Werbung: Wo die Erlaubnis die Regeln setzt
Werben darf nach § 5 Abs. 7 GlüStV nur, wer eine Erlaubnis hat. Das Verbot zwischen 6 und 21 Uhr nach § 5 Abs. 3 Satz 1 betrifft Automatenspiele, Online-Poker und Online-Casinospiele und gilt ausdrücklich nicht für Sportwetten. Für Sportwetten gilt anderes: keine Werbung für Wetten auf ein Ereignis unmittelbar vor oder während dessen Live-Übertragung auf demselben Kanal, keine Werbung mit aktiven Sportlern oder Funktionären und keine Affiliate-Vergütung nach Umsatz, Einzahlung oder Einsatz (§ 5 Abs. 3 und 6).
Für die Steuerfrage ist daran eines wichtig: Das GlüStV enthält keine Vorschrift, die einen Sportwettenbonus festlegt oder begrenzt. Was ein Bonus verlangt, steht in den Bedingungen des Anbieters. Ein Bonus, der an Umsatzbedingungen geknüpft ist, verlangt vom Wettenden in der Regel ein Vielfaches des Bonusbetrags an Einsätzen — und jeder dieser Einsätze läuft durch eine Marge. Die Steuer ist also nicht die einzige unsichtbare Kostenzeile auf einem Wettschein.
888sport: Deutsche Erlaubnis über die Konzernschwester, Konzernmutter an der Börse
Hinter 888sport steht als Erlaubnisinhaberin 888 Germany Limited. Die Marke gehört zur 888-Gruppe, deren Holdinggesellschaft die 888 Holdings PLC mit Sitz in Gibraltar ist; die Aktie ist seit September 2005 an der London Stock Exchange notiert. Wer in einem Anbietervergleich nach Stabilität fragt, hat hier den Fall einer börsennotierten Gruppe mit einer separaten deutschen Betreibergesellschaft — eine Konstruktion, die über die Jahre öfter geworden ist als sie früher war.
Die Liste nennt für 888sport eine Sporterlaubnis seit dem 30.06.2021, eine Folgeerlaubnis datiert vom 15.12.2022. Damit gehört das Haus zu den Anbietern, die vom ersten Tag des regulierten Marktes an dabei waren. Für die Steuerfrage ergibt sich daraus keine besondere Behandlung — die Erlaubnis selbst regelt sie nicht, und ob das Haus die Abgabe trägt oder einrechnet, steht in seinen eigenen Bedingungen und nicht in der Whitelist.
Was die Erlaubnis sehr wohl sagt, ist, wo die Grenze liegt: Weil eine getrennte deutsche Gesellschaft Inhaberin der Sporterlaubnis ist, betrifft alles, was unter anderen Domains derselben Gruppe läuft, diese Sporterlaubnis nicht. Ein Spielangebot neben dem Sportwettenprodukt ist eine andere Genehmigung mit anderen Regeln. Wer seinen Sportwettenanbieter nach dem Gesamtbild seiner Marke auswählt, wählt damit keine Erlaubnis aus.
Erteilungsdatum und Folgeerlaubnis sind die belastbaren Angaben dieses Eintrags; alles darüber hinaus wäre geraten. Das Haus ist ein solider, lange regulierter Eintrag im Feld.
Betano: Kurzer Weg zur ersten Erlaubnis, klarer Inhaber
Für Betano.de ist die Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta als Inhaberin der Sporterlaubnis geführt. Die erste Erlaubnis datiert vom 19.02.2021, eine Folgeerlaubnis vom 16.12.2022. Betano ist damit einer der Anbieter, die innerhalb der ersten Monate nach Inkrafttreten des GlüStV 2021 im regulierten Markt standen.
Die Struktur ist die übliche im Feld: eine Marke, eine separate Erlaubnisgesellschaft, ein Sitz im Ausland, eine Erlaubnis, die von der Gemeinsamen Glücksspielbehörde der Länder für genau eine Domain erteilt ist. Der Sitz der Gesellschaft sagt dabei nichts über die Reichweite der Erlaubnis. Eine maltesische Firma mit deutscher Sporterlaubnis unterliegt für dieses Angebot den deutschen Regeln des GlüStV 2021, nicht denen ihres Gesellschaftssitzes.
Das ist die Antwort auf ein Missverständnis, das in jedem Steuerstreit auftaucht: Es gibt nicht die Wahl zwischen einem „deutschen“ und einem „ausländischen“ Anbieter, bei dem der eine strenge Regeln und der andere Freiheit bedeutet. Es gibt die Wahl zwischen einer Erlaubnis für den deutschen Markt und keiner. Betano hat eine, und damit gilt für dieses Angebot der volle Rahmen — vom Einzahlungslimit bis zur Zahlung nur vom eigenen Konto.
Der Eintrag selbst enthält keine Angabe über den Steuerweg. Wer sie wissen will, prüft sie im Wettschein und in den eigenen Bedingungen an dem Punkt, an dem der Einsatz, die Quote und die Auszahlung nebeneinander stehen.
Tiptorro: Erlaubnis auf der Domain, Selbstbeschreibung in der App
Tiptorro ist ein Beispiel dafür, wie dünn die öffentlich belegbare Informationslage bei jüngeren Marken sein kann. Die Tiptorro-App wird im App Store von der Torro Tec Limited mit Sitz in Malta angeboten, die sich dort selbst als behördlich zugelassener Sportwettveranstalter unter Aufsicht der Gemeinsamen Glücksspielbehörde der Länder beschreibt. In der Whitelist steht für Tiptorro.de eine Sporterlaubnis seit dem 30.06.2021 mit einer Folgeerlaubnis vom 27.12.2022.
Die markenprägende Eigenheit ist, dass der Anbieter seine Zugelassenheit in einem App-Store-Eintrag erklärt statt auf einer eigenen Unternehmensseite. Das ist kein Vergehen. Aber es ist ein Unterschied in der Prüfbarkeit, und für den Wettenden zählt am Ende nur die Liste der Behörde: Steht die Domain unter der Sporterlaubnis, ist die Frage beantwortet. Steht sie es nicht, hilft keine Selbstbeschreibung.
Wer die Steuerbehandlung des Anbieters klären will, wird in den eigenen Wettregeln fündig — dort und nur dort. Die Whitelist beantwortet die Frage der Erlaubnis, nicht die des Steuerwegs; weil das zwei verschiedene Quellen sind, ist die Suche nach einer einzigen Website, die beides beantwortet, von vornherein zum Scheitern verurteilt.
Die Erlaubnis selbst ist eindeutig. Wer bei Tiptorro setzt, setzt in einem erlaubten Rahmen — und in dem Schutzsystem, das dieser Rahmen mitbringt.
LeoVegas: Die jüngste deutsche Sporterlaubnis im Feld
LeoVegas ist der Ausreißer im Vergleich, und zwar im wörtlichen Sinn. Die LVSports Limited ist hier als Betreiberin gelistet, mit einer Erlaubnis für Sportwetten seit dem 21.10.2024 und für virtuelle Automatenspiele seit dem 27.02.2023. Die Marke war also im Bereich der virtuellen Automatenspiele länger reguliert als im Sportwettenbereich — die Sporterlaubnis ist mit Abstand die jüngste der zehn hier besprochenen Häuser.
Für den Vergleich ist genau das der Punkt: Wer 2020 und 2021 dabei war, hat Aufbaujahre hinter sich, in denen das deutsche Sportwettenprogramm mit seinen Beschränkungen gewachsen ist. Wer 2024 anfängt, baut ein Sportwettenangebot unter Bedingungen, die schon fertig sind.
Wer Steuertransparenz sucht, wird bei einem jungen Sportwettenangebot eher eine saubere Zeile auf dem Wettschein finden als eine gewachsene Übung — und umgekehrt bei einem etablierten Haus eher eine eingespielte Praxis als eine erklärte. Beides lässt sich nicht aus dem Erteilungsdatum ableiten. Das Datum bleibt trotzdem die nützlichste Angabe des Eintrags, weil es sagt, mit welchem Reifegrad des Sportwettenprodukts zu rechnen ist.
Die Erlaubnis für virtuelle Automatenspiele auf derselben Domain ist eine eigene Genehmigung. Sie macht aus dem Sportwettenangebot keine Casinoplattform, und sie sagt über den Steuerweg der Sportwetten nichts.
AdmiralBet: Früher Start, mehrere Folgeerlaubnisse
Bei AdmiralBet liegen die Verhältnisse etwas komplizierter als bei den meisten Konkurrenten. Auf der Whitelist ist für Admiralbet.de die Greentube Betting Malta Limited als Betreiberin geführt, mit einer Sportwetten-Erlaubnis seit dem 09.10.2020 und Folgeerlaubnissen vom 13.12.2022 und 29.07.2024. Für virtuelle Automatenspiele auf slots.admiralbet.de besteht eine Erlaubnis seit dem 28.09.2022 — ausdrücklich auf einer anderen Domain, und damit außerhalb des Sportwettenangebots.
Bemerkenswert sind die zwei Folgeerlaubnisse. Eine Erlaubnis ist kein statisches Papier; sie wird nachgezeichnet, wenn sich das Angebot ändert. Zwei Nachträge innerhalb von vier Jahren deuten auf einen Anbieter, der sein Sportwettenprodukt mehrfach angepasst hat. Ob das eine Steuerverrechnung betrifft, sagt die Liste nicht — die Whitelist nennt Erlaubnisse, keine Bedingungen.
Die Trennung der Domains ist das lehrreichste Detail. Das Angebot für virtuelle Automatenspiele und das Sportwettenangebot sind zwei verschiedene Erlaubnisse für zwei verschiedene Produkte, und die Verwechslung dieser Ebenen ist einer der häufigsten Fehler in Anbietervergleichen. Wer nach einem Sportwettenanbieter sucht, für den zählt ausschließlich die Sporterlaubnis — nicht die Zahl der Genehmigungen insgesamt.
Der frühe Erlaubnisbeginn vom 09.10.2020 datiert noch vor das Inkrafttreten des GlüStV 2021 am 1. Juli 2021. Das Haus gehört damit zu der kleinen Gruppe, die den Übergang aus der alten Rechtslage mitgemacht hat.
bpremium: Zahlungsmethoden und der ehrliche Satz über Auszahlungskosten
bpremium ist im Feld der Anbieter, die sich über ihre Zahlungsabwicklung verkaufen. Die Ladbrokes (Deutschland) Limited ist hier als Betreiberin gelistet, mit einer Sporterlaubnis, die am 09.10.2020 erteilt und am 21.12.2022 durch eine Folgeerlaubnis ergänzt wurde.
Aufschlussreich ist eine andere Angabe des Anbieters. Die Auszahlungsgebühren bei bpremium hängen von der gewählten Zahlungsmethode ab; bei Banküberweisungen in Euro innerhalb des SEPA-Raums fallen die regulären Inlandsgebühren der Banken an, auf die der Anbieter keinen Einfluss hat. Diese Formulierung ist ungewöhnlich, weil sie eine Kostenposition nicht wegerklärt. Wer eine SEPA-Überweisung nutzt, zahlt am Ende seine Bank, nicht den Buchmacher — ein Betrag, der in der Gesamtrechnung einer Wette durchaus vorkommt und in den meisten Anbietervergleichen verschwiegen wird.
Für die Steuerfrage folgt daraus nichts, aber für die Kostenfrage folgt daraus einiges. Bei einem erlaubten Anbieter ist die Auszahlung des Guthabens nach Kontoeröffnung ohnehin innerhalb von fünf Werktagen ohne Gebühren zu leisten, weil § 6b Abs. 6-7 GlüStV das verlangt. Die Bankgebühren einer SEPA-Überweisung stehen auf einem anderen Blatt und werden von dieser Regel nicht erfasst. Ein Anbieter, der das offen sagt, sagt auch etwas über seinen Umgang mit dem Rest seiner Bedingungen.
Was über den Steuerweg des Hauses bekannt ist, ist seine Erlaubnis; wer den Umgang mit der Abgabe prüfen will, prüft die eigenen Wettregeln.
NEO.bet: Sporterlaubnis ohne Marketing-Beiwerk
NEO.bet ist ein Eintrag, den man in Anbietervergleichen selten findet, obwohl die Greenvest Betting Limited hier als Betreiberin gelistet ist; die Sportwetten-Erlaubnis stammt vom 09.10.2020, eine Folgeerlaubnis folgte am 22.12.2022. Das Erteilungsdatum macht das Haus zum Teil der Gruppe, die den regulierten Markt von Beginn an mitbestimmt hat.
Interessant ist das Verhältnis von Erlaubnisalter und Markenbekanntheit. Wer seit 2020 im regulierten Markt ist und im Bewusstsein der Wettenden kaum auftaucht, hat sich in dieser Zeit offenbar nicht über Reichweite definiert. Für einen Wettenden, der das laute Werbeversprechen sucht, ist das eine Schwäche. Für einen Wettenden, der vor allem eine saubere Erlaubnis und keine Sonderbehandlung seiner Wette will, ist es das Gegenteil — bei ihm zählen Erlaubnisinhaber und Erlaubnisdatum, und beides steht hier eindeutig im Register.
Die Angabe zur Steuerverrechnung lässt sich für dieses Haus nicht aus der Liste ableiten, und sie wird hier auch nicht hineininterpretiert. Wer NEO.bet prüft, prüft die Whitelist für die Erlaubnis und die Wettregeln für den Rest.
Das Haus ist damit der ruhigste Eintrag des Feldes — ein Anbieter ohne laute Versprechen und ohne sichtbare Sonderregel.
Sportingbet: Zwei Zahlen mit zwei Bezugsgrößen
Sportingbet ist unter den zehn Anbietern der Fall, bei dem sich die Steuerdiskussion am genausten nachzeichnen lässt, weil der Anbieter zwei verschiedene Werte nennt. In den Wettregeln ist eine Steuer von „5 % des Wetteinsatzes“ nach § 17 des Rennwett- und Lotteriegesetzes benannt; bei gewonnenen Wetten behält das Unternehmen daneben 5 % des Bruttogewinns — des Einsatzes multipliziert mit der Quote — vom Gewinn ein.
Wer die beiden Sätze überfliegt, liest einen Steuersatz und eine Einbehaltung und denkt, es sei dasselbe. Es ist nicht dasselbe. Die erste Zahl beschreibt den Steuersatz des Gesetzes mit der Bezugsgröße, die das Gesetz verwendet. Die zweite beschreibt, was der Anbieter tatsächlich vom Gewinn abzieht, und sie trifft den Wettenden an einer anderen Stelle. Für einen Wettenden mit einer Quote von 2,00 und 100 € Einsatz ist der Unterschied sofort spürbar: Auf dem Papier steht ein Bruttogewinn von 200 €, ausgezahlt wird etwas anderes.
Die Erlaubnislage ist unkompliziert: Die Sportingbet (Deutschland) Limited ist hier als Betreiberin gelistet, deren Sportwetten-Erlaubnis am 09.10.2020 startete und am 21.12.2022 um eine Folgeerlaubnis erweitert wurde. Der Anbieter ist also ebenso lange reguliert wie die Mehrheit des Feldes.
Wer bei Sportingbet setzt, sollte die eigene Wettregel lesen und beide Zahlen dort einordnen, statt eine davon im Kopf zu behalten.
Sportwetten.de: Klare Zahlungsliste, klarer Rahmen
Sportwetten.de ist der Anbieter, dessen tatsächliche Eckdaten am wenigsten Spielraum für Interpretation lassen. Die NetX Betting Limited ist hier als Betreiberin mit einer Sporterlaubnis seit dem 19.11.2020 und einer Folgeerlaubnis vom 16.12.2022 gelistet.
Aussagekräftig ist die Zahlungsliste des Anbieters: Kundenkarte, PayPal, Sofortüberweisung über Trustly, Kreditkarte über Visa und Mastercard, Banküberweisung, Skrill und Aircash. Für alle ist „Keine“ Gebühr und „Sofort“ als Bearbeitung angegeben; als Mindestbetrag gelten 10,00 € bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht gestattet.
Diese Liste ist die praktische Umsetzung von § 6b Abs. 4 GlüStV. Die Beschränkung auf Zahlungen im eigenen Namen ist keine Hausregel des Anbieters, sondern die Erlaubnisbedingung, die anonyme Zahlungsmittel ausschließt — und sie erklärt, warum PayPal und die Kreditkarte hier stehen, während Prepaid und Krypto fehlen. Wer vermutet, ein Anbieter verweigere bestimmte Wege aus eigenem Antrieb, verwechselt Erlaubnis mit Firmenpolitik.
Die Zahlungswege sind schnell und gebührenfrei, die Mindestbeträge liegen im niedrigen Bereich. Der Rahmen ist der des erlaubten Marktes.
bwin: Lange Reihe an Folgeerlaubnissen, eigener Inhaber
bwin steht am Ende der Liste, weil die Reihe der Erlaubnisse hier besonders lang ist. Die bwin (Deutschland) Limited mit Sitz in Gzira, Malta ist als Betreiberin gelistet; die erste Sporterlaubnis datiert vom 09.10.2020, eine Folgeerlaubnis kam am 23.12.2022 hinzu.
Die Marke gehört zu den bekanntesten Namen im deutschen Sportwettenmarkt und hat wie die Mehrheit des Feldes im Oktober 2020 die Sporterlaubnis erhalten. Der Betreibername ist hier bemerkenswert schlicht: Die deutsche Erlaubnisgesellschaft trägt den Markennamen selbst. Das ist bei den wenigsten Häusern der Fall, wo hinter einer Marke eine Konzerngesellschaft mit ganz anderem Namen steht. Für den Wettenden hat das keine unmittelbare Bedeutung, weil die Whitelist für die Erlaubnisfrage die einzige Instanz ist; es macht das Nachschlagen aber einfacher.
Über die Steuerverrechnung sagt der Eintrag nichts, und hier wird nichts hineingelesen. Wer bei bwin vor der ersten Wette wissen will, wie die Abgabe behandelt wird, sieht sich den Wettschein im letzten Prüfschritt an — und die eigenen Regeln.
Bleibt der Rahmen. Ein erlaubter Anbieter mit langjähriger Whitelist-Eintragung, mit den Standardbedingungen des deutschen Sportwettenmarkts: Verifizierung, Einzahlungslimit, eingeschränkte Live-Märkte.
Fazit: Wer auf die Null schaut, hat die Wette noch nicht gerechnet
Die Frage nach dem Wettanbieter ohne Steuer führt am Ende zu einer Antwort, die niemand bewerben kann. Es gibt ihn nicht im Sinne eines Vorteils, den man sich sichern könnte, und es gibt ihn zahllos im Sinne einer Verrechnungsmethode, die man durchschauen kann. Die Steuer schuldet immer der Veranstalter. Ob er sie trägt, in den Einsatz aufschlägt, von der Quote abzieht oder vom Gewinn abnimmt, entscheidet er allein. Diesen Weg verrät keine Startseite, sondern nur der Wettschein.
Wer die Rechnung ernst nimmt, vergleicht zwei Zahlen statt einer Null. Die erste ist die Marge des Marktes, und sie liegt bei zwei Quoten von je 1,90 bei rund 5 %. Die zweite ist der Steuerabschlag in seiner jeweiligen Form, und der kostet je nach Modell etwa 5 % bis rund 10,6 % des Einsatzes. Ein beworbener Nullprozentsatz ändert an der ersten Zahl nichts. Er verschiebt nur die zweite an eine Stelle, an der man sie nicht sieht.
Der Vergleich der zehn erlaubten Anbieter ergibt entsprechend kein Ranking nach Steuervorteil, sondern eines nach Zugänglichkeit des eigenen Angebots. Die Sporterlaubnisse datieren überwiegend auf Oktober 2020 bis Februar 2021, mit LeoVegas als jüngstem Eintrag vom 21.10.2024. Wer eine Erlaubnis sucht, findet sie in der Whitelist. Wer die Steuerbehandlung sucht, findet sie in den Wettregeln, und in den Bedingungen von Sportingbet und Interwetten steht sie ausdrücklich, weil diese beiden Häuser die Abgabe benennen.
Der höchste Preis in diesem ganzen Feld wird aber nicht auf dem Wettschein bezahlt. Er wird von denen bezahlt, die wegen einer beworbenen Null auf eine Seite ohne deutsche Erlaubnis wechseln. Dort entfallen OASIS, LUGAS, das monatliche Einzahlungslimit, die Zahlung nur vom eigenen Konto und der deutsche Rechtsweg — und dazu kommt eine Rechtslage, in der der Bundesgerichtshof die Frage der Rückzahlung verlorener Einsätze dem Europäischen Gerichtshof vorgelegt hat, ohne dass daraus ein Anspruch für irgendjemanden folgt. Wer OASIS nicht im Zugriff hat, hat zum Ausgleich auch keinen Vollstreckungstitel.
Wer den Steuervorteil also sucht, sucht ihn am besten an der Stelle, an der er sich prüfen lässt: im Wettschein einer Seite, die in der Whitelist steht.
Häufige Fragen zur Wettsteuer und zu steuerfreien Wettanbietern
Wie hoch ist die Sportwettensteuer, und worauf wird sie berechnet?
Sie beträgt 5,3 % der Bemessungsgrundlage „Einsatz, der um die Steuer selbst vermindert ist“ nach §§ 17 und 18 des Rennwett- und Lotteriegesetzes. Umgerechnet auf den tatsächlich gezahlten Betrag sind das rund 5,03 %. Die Formulierung „5,3 % des Einsatzes“ trifft es nicht, weil sie die Steuer in ihrer eigenen Grundlage mitzählen würde.
Wer schuldet die Steuer — der Anbieter oder die Spielenden?
Schuldner ist nach § 19 Rennwett- und Lotteriegesetz der Veranstalter der Wette, nicht die Person, die sie abschließt. Eingezogen wird die Abgabe vom Finanzamt; die Gemeinsame Glücksspielbehörde der Länder ist dafür nicht zuständig. Ob der Anbieter die Steuer trägt oder weitergibt, ist allein seine Entscheidung.
Was bedeutet die Werbung mit „0 % Wettsteuer“ für Quote und Auszahlung?
Sie sagt, dass auf dem Wettschein kein gesonderter Steuerposten steht. Sie sagt nicht, dass keine Steuer anfällt. Der Betrag kann in der Quote, in der Marge oder in einem Abschlag vom Gewinn eingerechnet sein. Ob das so ist, zeigt sich erst im Vergleich des Wettscheins mit den Wettregeln.
Wie wird ein Gewinn bei einem Quotenabschlag von 5,3 % gerechnet?
Aus der angebotenen Quote wird die effektive Quote. Bei 2,00 sinkt sie auf 1,894. Aus 100 € Einsatz werden im Gewinnfall 189,40 € statt 200 €, der Abschlag beträgt rund 10,60 €. Bei Interwetten geschieht das nach den Allgemeinen Geschäftsbedingungen, wobei Cash-Out-Gewinne ausgenommen sind; vom Einsatz wird nichts abgezogen.
Warum bieten Seiten ohne deutsche Erlaubnis Wetten ohne Steuer an, und was fehlt dort?
Weil dort andere Regeln gelten und die Behörden Deutschlands keine Aufsicht führen. Es fehlen OASIS und LUGAS, das monatliche Einzahlungslimit und der deutsche Rechtsweg. Das Anbieten von Sportwetten an Menschen in Deutschland ohne Erlaubnis ist nach § 4 Abs. 1 GlüStV unerlaubtes Glücksspiel.
Seit wann wird die Sportwettensteuer in Deutschland erhoben?
Seit dem 1. Juli 2012. Die Einnahmen lagen 2013 bei 189 Millionen Euro und 2023 bei 409 Millionen Euro, wobei sie gegenüber dem Vorjahr um 5,2 % zurückgingen und gegenüber 2013 um 116,8 % höher lagen. Die gesamten Glücksspielsteuereinnahmen betrugen 2023 rund 2,48 Milliarden Euro.
Lizenz – tenniswettende.com
Inhalt erstellt vom Team «tenniswettende.com»
